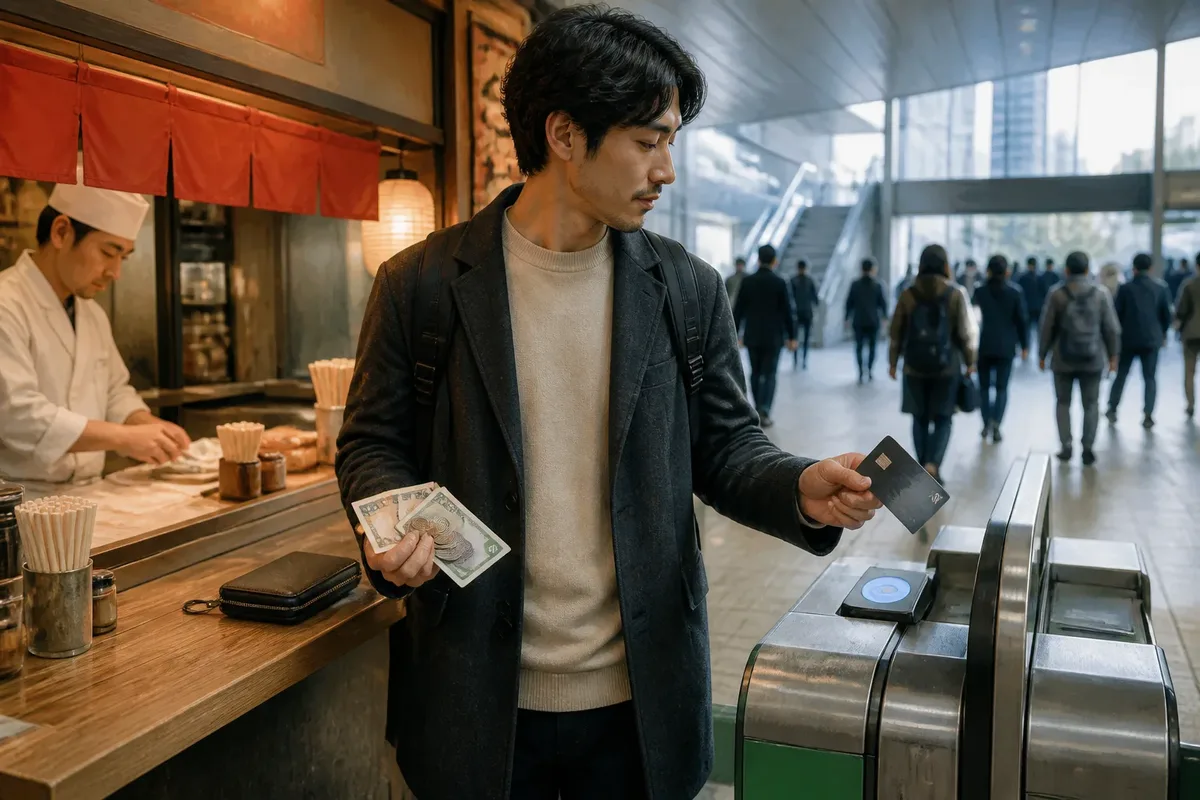
Dans un voyage au Japon, aucun moyen de paiement ne couvre parfaitement tous les usages. Pour payer au Japon sans blocage, combinez une carte bancaire internationale, une petite réserve de yens et une carte de transport physique ou mobile si votre téléphone est compatible.
La carte fonctionne souvent dans les hôtels, grands magasins et commerces équipés des grandes villes, tandis que les espèces restent utiles dans certains petits établissements, lieux traditionnels, transports locaux ou zones rurales. Les frais, plafonds et compatibilités doivent être vérifiés auprès de votre banque et des services officiels avant le départ, en septembre 2026.
Repères pratiques
- 💳 Carte bancaire : privilégiez-la pour les dépenses importantes et les enseignes équipées.
- 💴 Yens en espèces : gardez une réserve raisonnable pour les petits commerces, temples, marchés et distributeurs de billets qui n’acceptent pas la carte.
- 🚆 Carte IC : une Suica, une PASMO ou une carte équivalente simplifie les transports urbains et certains petits achats.
- 📱 Paiement mobile : il peut fonctionner, mais l’appareil, la carte bancaire et le portefeuille utilisé doivent être compatibles.
- 🧾 Frais : paiement, retrait et change sont trois opérations distinctes à contrôler dans les conditions de votre contrat.
Les espèces au Japon : encore indispensables dans certaines situations
Les espèces restent utiles au Japon malgré la progression des paiements par carte, surtout pour les petites dépenses, les commerces indépendants et les lieux qui ne disposent pas d’un terminal adapté aux cartes étrangères. Prévoyez des yens dès l’arrivée, sans transporter toute votre enveloppe de voyage en liquide.
Les petits restaurants sans réservation en ligne, certains stands de marché, les temples, les sanctuaires et des hébergements familiaux peuvent demander un règlement en espèces. Les pièces servent aussi pour certains casiers, consignes ou machines anciennes.
Mais l’usage varie fortement selon le quartier. Tokyo, Osaka et Kyoto offrent davantage de terminaux dans les zones commerçantes, alors qu’un village de montagne ou une île peut présenter moins d’alternatives.
Une carte bancaire facilite le voyage urbain ; quelques yens évitent surtout les détours inutiles.
Dans quels cas prévoir des yens en liquide ?
Gardez une réserve accessible pour le premier trajet, un repas imprévu et une dépense dans un commerce sans terminal. Le montant exact dépend de votre itinéraire, de la durée du séjour et de votre capacité à retirer sur place.
Or, arriver avec une grosse somme en espèces n’est pas une stratégie robuste. Une perte ou un vol vous prive immédiatement de votre solution principale.
- Prévoyez des billets et des pièces pour les petits achats.
- Séparez votre réserve entre le portefeuille et le bagage sécurisé.
- Utilisez les distributeurs ou bureaux de change dont les conditions sont affichées clairement.
Où retirer de l’argent et quels frais surveiller ?
Les distributeurs de certaines supérettes et banques japonaises acceptent fréquemment les cartes internationales, mais l’acceptation dépend du réseau de votre carte, de l’appareil et de ses horaires. Vérifiez les conditions affichées avant de confirmer le retrait.
Le retrait peut cumuler plusieurs lignes : commission de votre banque, frais du distributeur japonais et conversion monétaire. Le montant exact se trouve dans la grille tarifaire de votre banque et sur l’écran de l’automate.
Le distributeur affiche parfois une conversion proposée dans votre monnaie d’origine. Comparez-la avec le choix d’un débit en yens, car le taux appliqué et les frais associés ne proviennent pas toujours du même intervenant.
La page officielle de Seven Bank indique les cartes internationales et les conditions générales de ses distributeurs ; consultez-la avec les tarifs de votre propre établissement.
La carte bancaire : pratique, mais pas acceptée partout
Payer par carte au Japon est généralement simple dans les hôtels, grands magasins, chaînes de restauration et commerces touristiques équipés, surtout dans les grandes villes. L’acceptation reste liée au terminal, au réseau Visa ou Mastercard, à la banque émettrice et au type de commerce.
| Moyen | Usage adapté | Limite principale | Accès pour un touriste |
|---|---|---|---|
| Carte bancaire | Hôtel, grandes enseignes, dépenses élevées | Refus possible chez les petits commerçants | Souvent simple, après vérification de la banque |
| Espèces | Petits achats, lieux traditionnels, commerces indépendants | Perte ou vol plus difficile à compenser | Accessible après retrait ou change en yens |
| Carte IC | Transports urbains et petits achats compatibles | Rechargement et compatibilité variables | Carte physique généralement plus prévisible |
| Paiement mobile | Sans contact ou portefeuille compatible | Téléphone, carte et service doivent fonctionner ensemble | À vérifier avant le départ |
Pour un premier séjour urbain, la carte bancaire doit être votre moyen principal. Elle réduit la quantité de liquide transportée et convient aux règlements importants, à condition de conserver une solution de secours.
Les paiements sans contact ne sont pas identiques aux paiements par carte insérée ou avec code. Un terminal peut accepter le réseau de votre carte sans reconnaître son mode sans contact.
Les dépenses qui se paient généralement plus facilement par carte
Les hôtels, grands magasins, centres commerciaux, enseignes internationales et restaurants de quartiers très fréquentés disposent plus souvent d’un équipement adapté aux cartes étrangères. Une réservation ou un achat coûteux mérite toutefois une vérification préalable.
À l’inverse, un petit restaurant familial, un marché local ou une boutique installée dans un quartier résidentiel peut demander des espèces. L’apparence moderne du lieu ne garantit pas la présence d’un terminal international.
Les précautions à prendre avant le départ
Vérifiez que votre carte autorise les opérations hors zone euro et contrôlez la procédure de blocage depuis l’application bancaire. Notez aussi le numéro d’assistance accessible depuis l’étranger, car une carte refusée ne se débloque pas toujours depuis un terminal japonais.
Or, partir avec une seule carte est une mauvaise décision. Prenez une seconde carte issue d’un autre réseau ou conservée séparément, sans supposer qu’elle bénéficiera des mêmes conditions tarifaires.
- Activez les notifications de paiement et de retrait.
- Contrôlez les plafonds internationaux avant le départ.
- Conservez une carte physique, même si vous utilisez habituellement un portefeuille mobile.
Une carte étrangère peut être acceptée dans une grande enseigne et refusée dans le commerce voisin : le terminal compte autant que le quartier.
Les cartes de transport et le paiement mobile : utiles pour se déplacer
Les cartes IC rechargeables, comme Suica ou PASMO, simplifient les trajets urbains et certains petits paiements dans les commerces compatibles. Leur version mobile peut être pratique, mais son fonctionnement dépend du modèle de téléphone, du portefeuille utilisé, de la carte bancaire et de la région desservie.
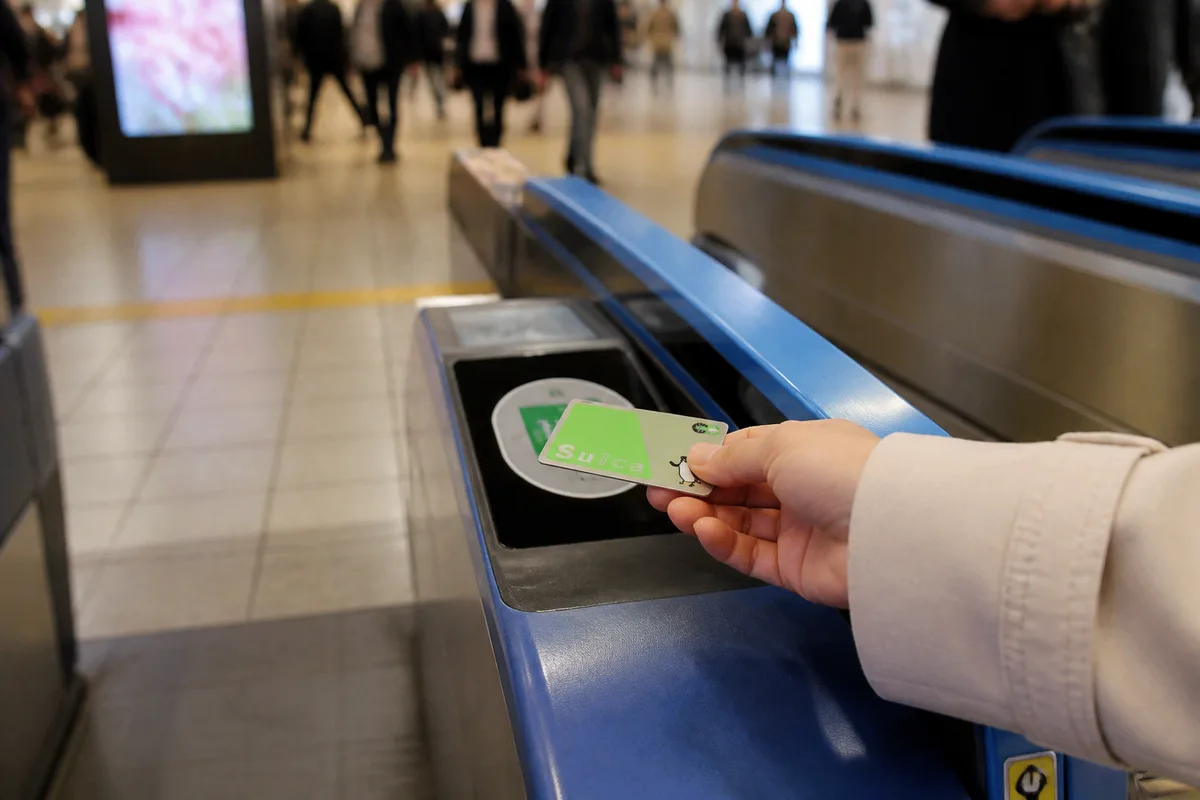
Carte physique ou version dématérialisée dans le téléphone
La carte physique est souvent la solution la plus lisible pour un visiteur qui veut limiter les dépendances techniques. Elle évite de lier chaque trajet à la batterie, au modèle du téléphone ou à la compatibilité de la carte bancaire avec le portefeuille mobile.
La version dématérialisée peut être intéressante si votre appareil et votre configuration sont officiellement compatibles. Apple Pay ou Google Pay ne garantissent pas automatiquement l’accès à toutes les fonctions d’une carte IC japonaise.
Mais une carte IC ne remplace pas une carte bancaire. Elle sert à des usages précis et son acceptation commerciale reste limitée aux commerces affichant le service correspondant.
Recharger et voyager sans mauvaise surprise
Une carte IC physique demande généralement un dépôt de 500 yens lors de l’achat, selon les conditions indiquées par l’office national du tourisme japonais ; les modalités de recharge, de remboursement et de restitution peuvent ensuite varier selon l’opérateur et la carte.
Rechargez-la dans une gare ou un point officiellement indiqué, puis vérifiez les moyens de paiement acceptés par la machine. Certaines recharges physiques se font en espèces, tandis que les règles de la version mobile peuvent suivre un autre circuit.
La JNTO présente les paiements sans espèces et les cartes de transport ; les pages de JR East pour Suica et de l’opérateur concerné doivent servir de référence avant le départ.
Une batterie externe reste utile. Elle ne résout toutefois pas un problème de carte bancaire non compatible.
Paiements mobiles et applications locales : quelle place pour un touriste ?
Le paiement mobile au Japon recouvre plusieurs réalités : carte bancaire sans contact, portefeuille du téléphone, carte IC dématérialisée et applications japonaises à code QR. Ces solutions ne sont pas interchangeables, et les applications locales peuvent demander un numéro japonais, un compte local ou une configuration inaccessible aux visiteurs.
Les services comme PayPay ou d’autres portefeuilles japonais existent largement dans le pays, mais leur disponibilité pour un touriste étranger ne doit pas être présumée. Une application populaire auprès des habitants peut rester difficile à ouvrir ou à recharger depuis une carte étrangère.
Le paiement sans contact par carte bancaire est un autre mécanisme. Il dépend du terminal et de votre carte, sans vous donner pour autant accès aux fonctions d’une carte de transport mobile.
Ne préparez pas votre voyage autour d’une application japonaise que vous n’avez pas pu activer avant le départ. Gardez une carte physique et des yens, surtout pour les trajets vers des zones moins équipées.
Quelle combinaison choisir selon son voyage au Japon ?
La combinaison la plus solide associe une carte bancaire principale, une seconde solution de paiement, une petite réserve de yens et une carte IC adaptée aux trajets prévus. La proportion change entre Tokyo, un itinéraire rural, un séjour familial ou un voyage avec de nombreuses réservations déjà réglées.
Réponse courte : carte, espèces et carte IC.
Pour un premier voyage dans les grandes villes
À Tokyo, Osaka ou Kyoto, utilisez la carte bancaire pour les dépenses importantes, la carte IC pour les trajets urbains et les petits achats compatibles, puis gardez des espèces pour les commerces indépendants. Cette combinaison réduit les refus sans vous imposer une forte somme en liquide.
Mais ne multipliez pas les applications. Une carte physique et une carte IC identifiable suffisent dans la plupart des itinéraires touristiques urbains.
Pour un séjour rural ou itinérant
Augmentez la préparation des retraits avant les étapes isolées, sans retirer une somme excessive, et vérifiez l’accès aux distributeurs dans les gares ou bourgs traversés. Dans les régions rurales, les horaires, la distance et l’équipement du commerce peuvent transformer un simple refus en long détour.
Privilégiez la carte physique et les espèces. Le téléphone devient une aide, pas votre unique moyen de paiement.
En cas de carte refusée ou de téléphone inutilisable
Essayez d’abord l’autre carte ou un autre mode de présentation, puis vérifiez le montant, le plafond et le choix de débit en yens. Si le problème vient du terminal, payez en espèces lorsque le commerce l’accepte et conservez le reçu.
- Ne saisissez pas plusieurs fois un code erroné.
- Contactez votre banque par son canal officiel.
- Utilisez la seconde carte conservée séparément.
- Rechargez ou remplacez la carte IC dans un point officiel.
Le meilleur plan de secours est celui qui fonctionne sans batterie, sans réseau et sans dépendre d’une seule banque.
Quels frais prévoir et comment les limiter ?
Les frais de carte bancaire au Japon se répartissent entre paiement, retrait et conversion. Aucun pourcentage unique ne s’applique à tous les voyageurs : le résultat dépend de la banque émettrice, du réseau, du contrat, du distributeur et du choix de devise proposé au terminal.
Frais de paiement
Consultez la ligne consacrée aux paiements par carte hors zone euro dans la brochure tarifaire de votre banque. Un paiement peut comporter une commission fixe, un pourcentage, une marge de change ou aucune facturation distincte selon le contrat.
Frais de retrait
Un retrait peut réunir les frais de votre banque et ceux de l’opérateur du distributeur. L’écran de l’automate doit afficher les frais locaux avant validation, mais votre banque peut appliquer sa propre tarification après l’opération.
Taux de change et choix de la devise
Lorsque le terminal ou le distributeur propose un débit en euros, comparez cette option avec un débit en yens. La conversion proposée sur place peut suivre un taux différent de celui prévu par votre banque, et le détail exact doit être lu avant confirmation.
Les cartes multi-devises et les néobanques peuvent modifier la structure des frais, les plafonds ou les conditions de retrait. Ne retenez aucun plafond commercial sans consulter l’offre en vigueur au jour du départ.
Une méthode simple consiste à noter les frais de paiement, les frais de retrait, le taux appliqué et le plafond mensuel dans un tableau personnel. Vous pourrez ensuite choisir la carte la moins coûteuse pour chaque opération.
Checklist avant de partir
Avant le départ, préparez vos moyens de paiement comme un équipement de voyage : une carte principale, une solution de secours, une réserve limitée d’espèces et un moyen de transport indépendant du téléphone si sa compatibilité reste incertaine.
- ☐ Vérifier les tarifs de votre banque pour les paiements et retraits en yens.
- ☐ Contrôler les plafonds et l’autorisation des opérations internationales.
- ☐ Enregistrer le numéro d’assistance bancaire accessible depuis l’étranger.
- ☐ Tester l’application bancaire et ses notifications.
- ☐ Prévoir une seconde carte physique conservée séparément.
- ☐ Vérifier les conditions actuelles de Suica, PASMO ou de la carte IC utilisée.
- ☐ Confirmer la compatibilité du téléphone et du portefeuille mobile.
- ☐ Prévoir une petite réserve de yens, sans retirer tout le budget du séjour.
Or, l’étape la plus souvent oubliée est la distinction entre paiement et transport. Une carte bancaire peut régler l’hôtel tout en échouant à recharger une carte IC mobile, car les deux services n’utilisent pas nécessairement le même système.
Vos questions sur les paiements au Japon
Faut-il arriver avec des yens en espèces ?
Oui, prévoyez une petite somme pour les premiers transports, repas ou achats. Complétez ensuite selon votre itinéraire et les conditions des distributeurs disponibles.
Peut-on payer partout par carte bancaire ?
Non. Les cartes sont fréquentes dans les établissements équipés, surtout en zone urbaine, mais certains petits commerces, machines et lieux traditionnels exigent encore des espèces.
Peut-on utiliser son téléphone pour les transports ?
Parfois, si l’appareil, le portefeuille mobile, la carte bancaire et le service de transport sont compatibles. Vérifiez les conditions avant le départ et conservez une carte physique.
Quelle est la meilleure solution de paiement au Japon ?
Pour la plupart des voyageurs, la combinaison la plus robuste réunit une carte bancaire principale, une seconde carte ou un moyen de secours, des yens et une carte IC adaptée au séjour.
Comment limiter les frais bancaires ?
Comparez les tarifs de votre banque, choisissez avec attention la devise proposée au terminal et regroupez les retraits raisonnablement, sans transporter plus d’espèces que nécessaire.
Sources utiles à consulter
- JNTO → paiements sans espèces, cartes IC et usages au Japon → vérifier les solutions adaptées aux visiteurs → les conditions des services évoluent.
- Seven Bank → cartes internationales acceptées et informations sur les distributeurs → préparer un retrait sur place → les frais de votre banque restent distincts.
- JR East → informations officielles sur Suica → vérifier achat, recharge et usage → les autres opérateurs peuvent appliquer des règles différentes.
- La grille tarifaire de votre banque → commissions, plafonds et conversion → calculer le coût réel d’un paiement ou retrait → vérifiez la version en vigueur avant le départ.
Pour payer au Japon sereinement, utilisez la carte pour les dépenses compatibles, gardez des yens pour les situations locales et réservez la carte IC aux transports et petits achats prévus, si vous avez vérifié les conditions avant de partir.